Rasa aman secara finansial tidak selalu datang ketika seseorang memperoleh penghasilan besar. Terkadang, ketenangan justru muncul karena mengetahui bahwa kebutuhan bulan depan sudah diperhitungkan, tagihan tidak tertunda, dan ada simpanan yang bisa digunakan ketika keadaan berubah. Kepastian seperti ini memberikan ruang untuk menjalani kehidupan tanpa terus-menerus khawatir tentang kondisi rekening.
Membangun keadaan tersebut membutuhkan lebih dari sekadar niat untuk berhemat. Seseorang perlu memahami pola pengeluaran, mengenali prioritas, dan menyesuaikan keputusan dengan kemampuan yang sebenarnya. Kebiasaan tersebut mungkin terlihat sederhana, tetapi dampaknya dapat terasa ketika dilakukan secara konsisten.
Memulai dari Hubungan antara Uang dan Kebutuhan
Setiap pengeluaran memiliki alasan, tetapi tidak semuanya memiliki tingkat kepentingan yang sama. Biaya tempat tinggal, makanan, transportasi, dan kesehatan merupakan kebutuhan yang perlu diperhitungkan terlebih dahulu. Setelah itu, barulah anggaran untuk hiburan, belanja tambahan, dan keinginan pribadi ditentukan.
Masalah sering muncul ketika keputusan pembelian lebih banyak dipengaruhi suasana hati daripada kondisi keuangan. Diskon yang menarik atau tren di media sosial dapat membuat seseorang membeli sesuatu yang sebenarnya belum diperlukan. Jika terjadi berulang kali, kebiasaan tersebut dapat mengurangi dana untuk tujuan yang lebih penting.
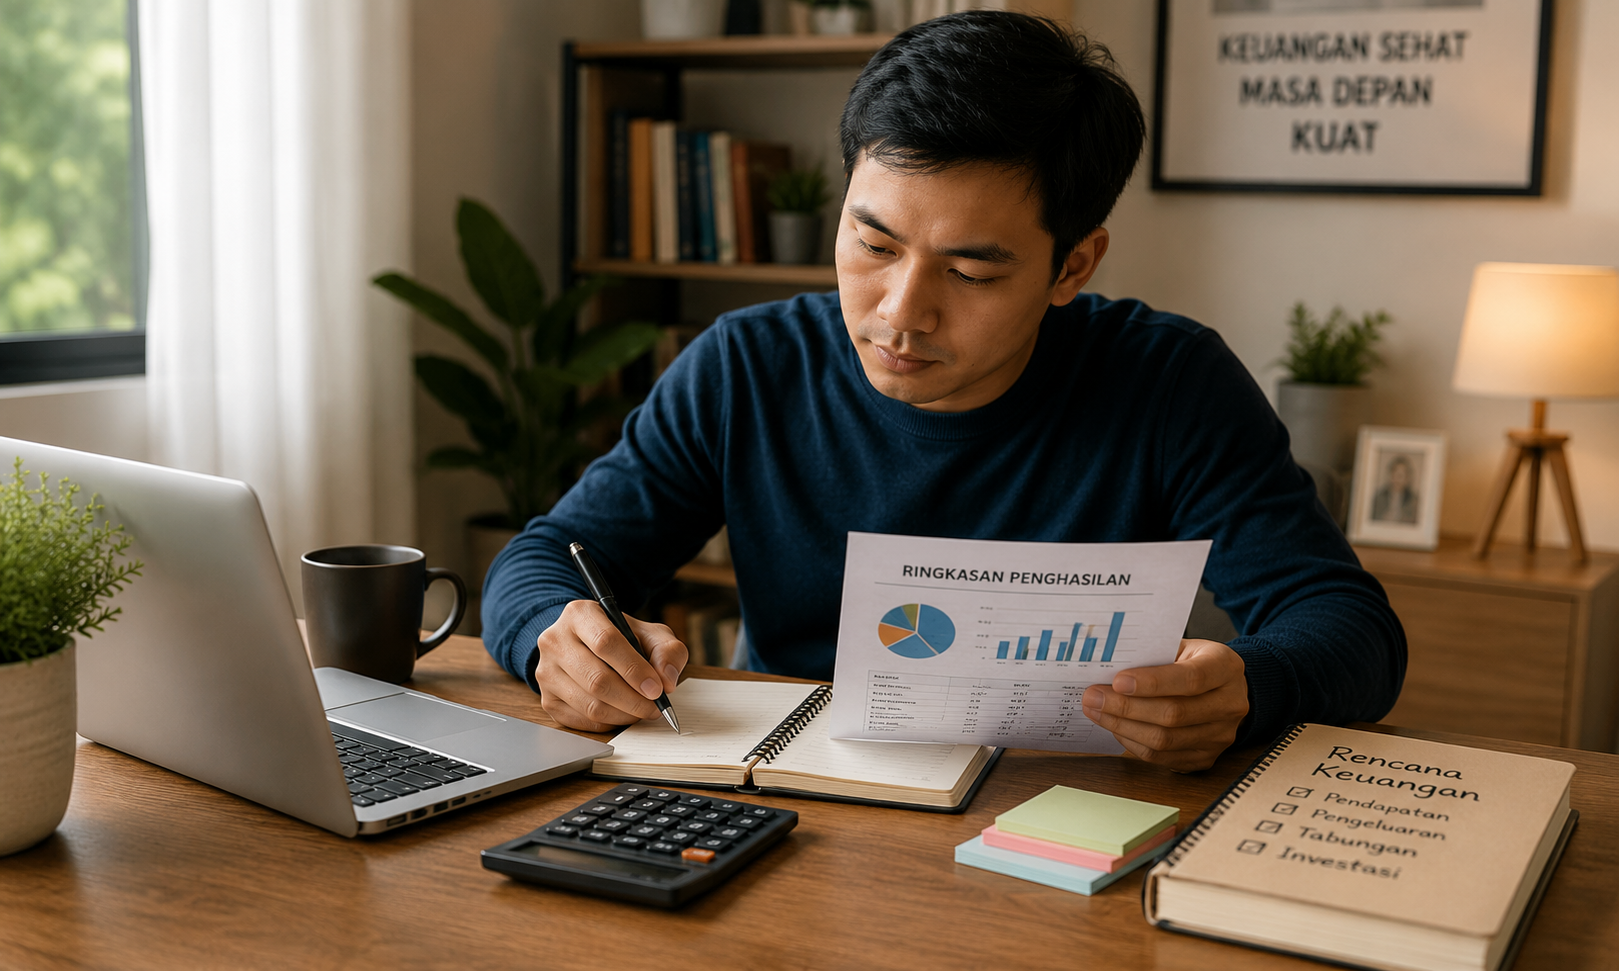
Membuat catatan transaksi membantu memperlihatkan pola yang sebelumnya tidak disadari. Tidak perlu menggunakan sistem yang rumit. Catatan sederhana mengenai pendapatan, tagihan, dan pengeluaran harian sudah cukup untuk membantu menentukan bagian mana yang perlu diperbaiki.
Lima Dampak Positif dari Pengelolaan Keuangan yang Teratur
Pengelolaan uang yang terarah memberikan manfaat yang tidak hanya berkaitan dengan tabungan. Kebiasaan ini juga membantu seseorang mengambil keputusan dengan lebih percaya diri.
- Kebutuhan rutin lebih terjamin. Pengeluaran utama sudah diperhitungkan sehingga risiko kekurangan dana menjelang akhir bulan dapat dikurangi.
- Pengeluaran impulsif berkurang. Batas belanja membantu seseorang mempertimbangkan kembali pembelian yang tidak mendesak.
- Tujuan keuangan lebih jelas. Tabungan dapat diarahkan untuk kebutuhan tertentu, seperti pendidikan, tempat tinggal, atau persiapan masa pensiun.
- Kewajiban lebih mudah dipantau. Jadwal pembayaran membantu mengurangi risiko keterlambatan tagihan dan cicilan.
- Kesiapan menghadapi perubahan meningkat. Dana cadangan memberikan perlindungan ketika muncul kebutuhan yang tidak direncanakan.
Manfaat tersebut tidak harus diperoleh sekaligus. Memperbaiki satu kebiasaan yang paling sering mengganggu anggaran bisa menjadi langkah awal yang lebih realistis daripada mengubah seluruh pola hidup dalam waktu singkat.
Menyiapkan Cadangan untuk Masa yang Tidak Pasti
Keadaan darurat dapat datang tanpa memberi banyak waktu untuk bersiap. Kerusakan kendaraan, kebutuhan kesehatan, atau perubahan pekerjaan dapat menimbulkan biaya yang tidak sesuai dengan anggaran bulanan. Jika tidak ada dana cadangan, seseorang mungkin harus berutang atau menggunakan uang yang telah disiapkan untuk kebutuhan lain.
Dana darurat membantu mengurangi tekanan tersebut. Mulailah dengan jumlah yang mampu disisihkan secara rutin, kemudian tingkatkan sesuai kondisi pendapatan dan tanggungan. Sasaran jangka panjang dapat berupa dana yang cukup untuk memenuhi beberapa bulan pengeluaran penting.
Simpan dana tersebut secara terpisah dari uang belanja sehari-hari agar tidak mudah digunakan untuk kebutuhan yang bisa ditunda. Pilih tempat penyimpanan yang relatif aman dan mudah dicairkan ketika benar-benar dibutuhkan.
Selain dana darurat, biaya tahunan yang dapat diperkirakan juga perlu direncanakan. Menyisihkan uang setiap bulan untuk perawatan kendaraan, pendidikan, atau pembayaran berkala dapat mengurangi tekanan ketika tagihan tersebut tiba.
Menilai Informasi dan Layanan Digital secara Kritis
Internet memberikan akses luas terhadap berbagai layanan dan informasi. Namun, tidak semua penawaran sesuai dengan kebutuhan atau kemampuan finansial seseorang. Sebelum menggunakan suatu platform, penting untuk memahami layanan yang ditawarkan, memeriksa ketentuannya, serta mempertimbangkan risiko yang mungkin muncul.
Ketika menemukan platform seperti BRO138, periksa terlebih dahulu identitas penyedia, ketentuan penggunaan, kebijakan privasi, biaya, dan aturan hukum yang berlaku. Jangan menyerahkan informasi sensitif kepada pihak yang belum terverifikasi. Hindari pula mengambil keputusan hanya berdasarkan promosi atau janji hasil yang tidak realistis.
Jika layanan tersebut berkaitan dengan taruhan atau perjudian, pahami bahwa kerugian finansial dapat terjadi dan hasil tidak dapat dijamin. Aktivitas semacam itu bukan sumber pendapatan yang dapat diandalkan maupun strategi membangun kekayaan. Dana untuk kebutuhan pokok, pembayaran utang, tabungan, dan dana darurat sebaiknya tidak digunakan untuk aktivitas berisiko tersebut.
Sikap kritis membantu menjaga agar pilihan digital tidak mengganggu prioritas finansial yang lebih penting.
Membuat Evaluasi sebagai Bagian dari Rutinitas
Rencana keuangan perlu diperiksa secara berkala karena kebutuhan dan pendapatan dapat berubah. Pada akhir bulan, bandingkan pengeluaran aktual dengan anggaran yang telah dibuat. Perhatikan apakah ada biaya yang meningkat, kewajiban baru, atau target tabungan yang perlu disesuaikan.
Jika pengeluaran melebihi rencana, cari penyebabnya sebelum mengambil keputusan besar. Mungkin ada langganan yang tidak lagi diperlukan atau kebiasaan belanja yang dapat dikurangi. Penyesuaian kecil yang dilakukan secara konsisten sering lebih mudah dipertahankan daripada penghematan ekstrem yang hanya berlangsung sebentar.
Rasa Aman Finansial Dibangun dari Konsistensi
Kestabilan keuangan bukan sesuatu yang diperoleh dalam satu malam. Prosesnya melibatkan kebiasaan memahami kebutuhan, mengendalikan pengeluaran, menyiapkan dana cadangan, dan mempertimbangkan risiko sebelum mengambil keputusan.
Dengan menjalankan kebiasaan tersebut secara konsisten, seseorang dapat membangun kondisi keuangan yang lebih terarah sesuai kemampuan masing-masing. Rasa aman tidak harus berarti bebas dari semua masalah, tetapi memiliki persiapan yang cukup untuk menghadapi perubahan tanpa kehilangan kendali atas keputusan penting dalam kehidupan.