Perkembangan teknologi membuat aktivitas sehari-hari semakin praktis. Berbelanja, membayar tagihan, menikmati hiburan, hingga mengakses berbagai layanan kini dapat dilakukan melalui satu perangkat. Kemudahan ini membawa banyak manfaat, tetapi juga mengubah kebiasaan masyarakat dalam menggunakan uang. Transaksi yang dahulu membutuhkan pertimbangan panjang sekarang bisa selesai hanya dengan beberapa sentuhan.
Di balik kepraktisan tersebut, ada tantangan yang tidak boleh diabaikan. Ketika pengeluaran menjadi semakin mudah dilakukan, seseorang perlu memiliki kendali yang lebih kuat terhadap keputusan finansialnya. Tanpa perencanaan, uang dapat habis untuk berbagai kebutuhan tambahan sebelum tujuan keuangan yang lebih penting tercapai.
Pola Konsumsi Baru, Tanggung Jawab Tetap Sama
Salah satu perubahan yang paling terasa adalah meningkatnya transaksi bernilai kecil. Pembelian digital, layanan berlangganan, dan hiburan online sering kali tidak dianggap sebagai pengeluaran besar. Namun, jika dilakukan berkali-kali, jumlah keseluruhannya dapat memengaruhi anggaran bulanan.
Sebagai contoh, seseorang mungkin merasa tidak masalah mengeluarkan sejumlah uang untuk beberapa layanan hiburan dalam satu minggu. Akan tetapi, ketika seluruh transaksi dicatat, totalnya bisa lebih besar daripada perkiraan awal.
Karena itu, kebiasaan mencatat pengeluaran masih sangat relevan. Catatan tersebut tidak perlu rumit. Cukup tuliskan tanggal, jumlah pembayaran, dan tujuan transaksi. Setelah beberapa minggu, pola penggunaan uang akan terlihat lebih jelas.
Tiga Lapisan Perlindungan dalam Keuangan Pribadi
Ketahanan ekonomi pribadi dapat dibangun melalui tiga lapisan yang saling melengkapi.
1. Perlindungan kebutuhan harian
Pastikan penghasilan mencukupi kebutuhan pokok, tagihan rutin, transportasi, dan kewajiban keluarga. Dana untuk kebutuhan tersebut sebaiknya dipisahkan agar tidak tercampur dengan anggaran hiburan.
2. Cadangan untuk keadaan tidak terduga
Dana darurat membantu menghadapi kondisi seperti kehilangan pekerjaan, kebutuhan kesehatan, atau perbaikan mendadak. Mulailah menyisihkan uang secara teratur, meskipun jumlahnya belum besar.
3. Persiapan tujuan jangka panjang
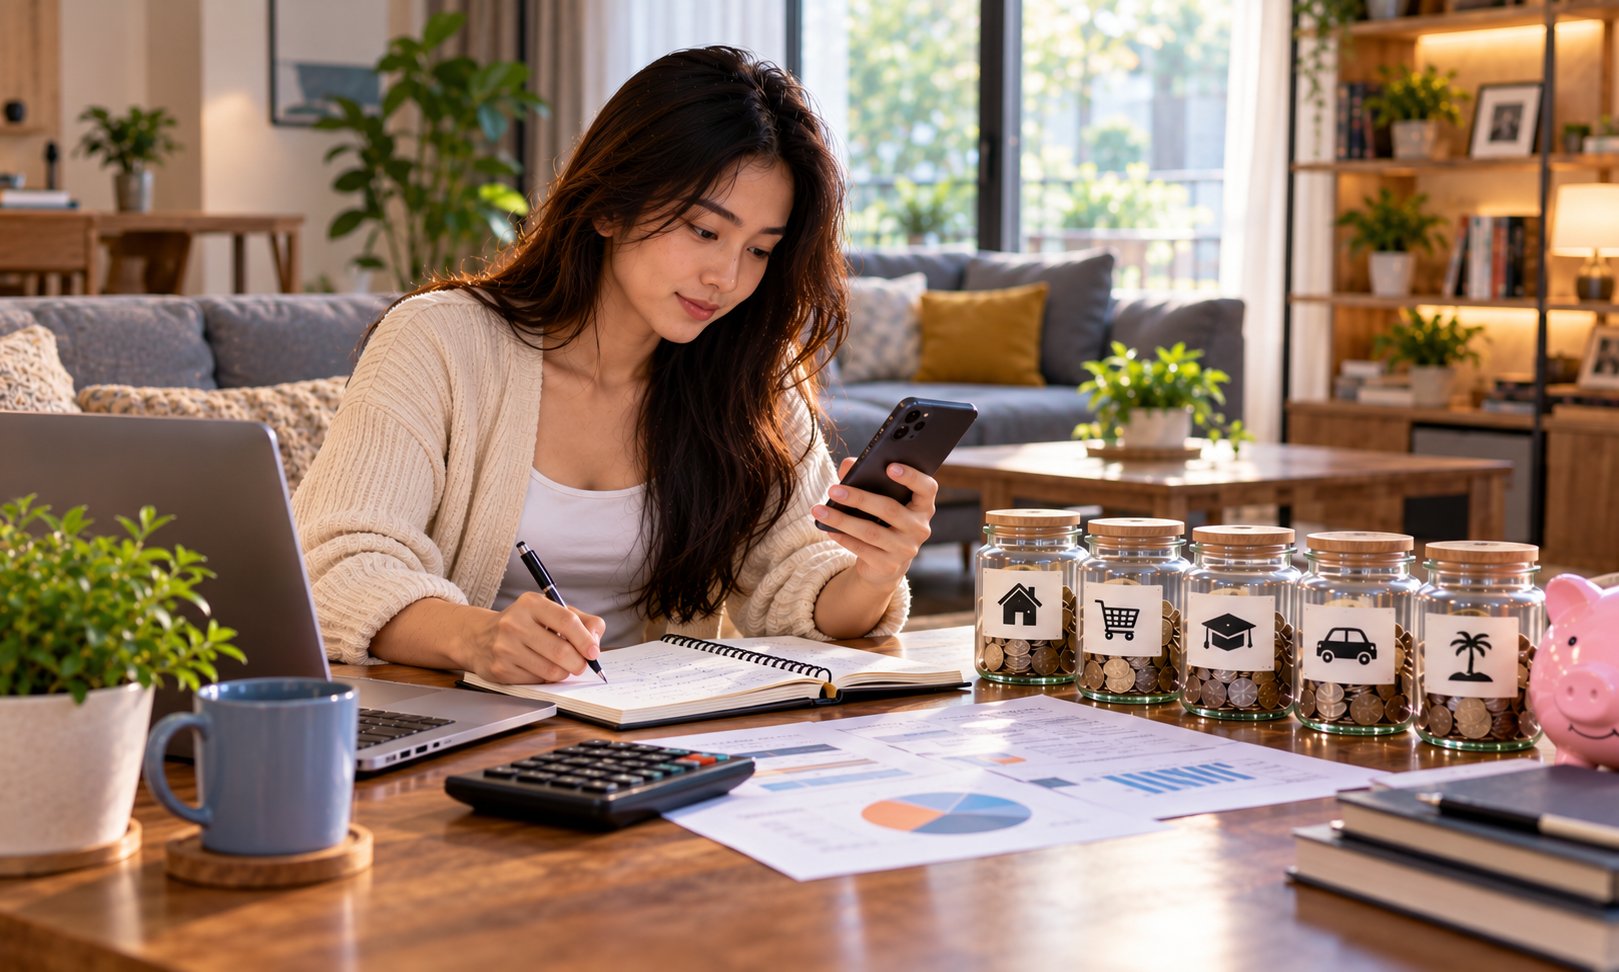
Setelah kebutuhan rutin dan dana darurat diperhatikan, alokasikan sebagian penghasilan untuk tujuan seperti pendidikan, tempat tinggal, atau masa pensiun. Perencanaan ini membantu seseorang tidak hanya berfokus pada kebutuhan hari ini.
Ketiga lapisan tersebut perlu disesuaikan dengan penghasilan dan tanggungan masing-masing. Tidak perlu memaksakan pembagian anggaran yang sama dengan orang lain karena setiap keluarga memiliki kondisi berbeda.
Berhati-hati Ketika Memilih Layanan di Internet
Tidak semua layanan digital memiliki standar pengelolaan yang sama. Ada situs yang menyampaikan informasi secara terbuka, tetapi ada pula pihak yang menggunakan promosi berlebihan untuk menarik pengguna tanpa menjelaskan risiko secara memadai.
Ketika menemukan platform permainan online seperti BIGSLOT188, pembaca sebaiknya melakukan pemeriksaan secara mandiri. Nama yang mudah diingat atau desain situs yang terlihat profesional tidak otomatis membuktikan bahwa pengelolanya dapat dipercaya.
Sebelum memberikan informasi pribadi atau mempertimbangkan transaksi, perhatikan beberapa indikator berikut:
- Identitas pengelola: Informasi perusahaan atau pihak yang bertanggung jawab harus dapat diperiksa.
- Kejelasan aturan: Ketentuan pembayaran, penarikan dana, biaya, dan pembatasan akun perlu dijelaskan secara transparan.
- Perlindungan data: Jangan menggunakan layanan yang meminta informasi sensitif tanpa penjelasan yang masuk akal.
- Reputasi independen: Cari ulasan dari berbagai sumber dan perhatikan bagaimana keluhan pengguna ditangani.
- Legalitas: Pastikan aktivitas tersebut diperbolehkan berdasarkan hukum di wilayah tempat tinggal.
Waspadai janji keuntungan yang pasti, hadiah tidak masuk akal, serta permintaan transfer tambahan dengan alasan mendesak. Jangan pernah membagikan kata sandi atau kode OTP kepada pihak yang menghubungi melalui pesan pribadi.
Ketika Pengeluaran Tidak Lagi Sejalan dengan Kemampuan
Sebuah aktivitas hiburan seharusnya tidak membuat seseorang mengabaikan kewajiban finansial. Hal ini sangat penting untuk permainan yang melibatkan uang dan hasil berbasis peluang. Tidak ada jaminan bahwa pengeluaran akan menghasilkan keuntungan, sehingga aktivitas tersebut tidak boleh dianggap sebagai sumber pendapatan.
Jangan memakai uang belanja, biaya pendidikan, dana kesehatan, tabungan darurat, atau pinjaman untuk aktivitas berisiko. Hindari pula kebiasaan mengejar kerugian dengan menambah pengeluaran. Jika mulai sulit berhenti, mengganggu pekerjaan, atau menimbulkan konflik keluarga, hentikan aktivitas dan cari dukungan dari orang tepercaya.
Ada beberapa kebiasaan yang dapat membantu menjaga keseimbangan:
- Menetapkan batas pengeluaran sebelum melakukan transaksi.
- Memeriksa saldo dan catatan keuangan secara berkala.
- Menunda keputusan ketika sedang emosi atau merasa tertekan.
- Menghapus layanan yang tidak lagi diperlukan.
- Mendahulukan tabungan daripada pembelian yang bersifat spontan.
Stabilitas Dibentuk melalui Kesadaran
Perubahan pola konsumsi digital akan terus berkembang. Namun, prinsip pengelolaan keuangan tetap sama: memahami kemampuan, menjaga prioritas, dan mempertimbangkan risiko sebelum mengambil keputusan.
Ketahanan ekonomi pribadi tidak harus dimulai dari penghasilan yang besar. Kebiasaan sederhana seperti mencatat transaksi, menyisihkan tabungan, serta menghindari layanan yang tidak jelas dapat menjadi fondasi yang kuat. Dengan kendali yang lebih baik, kemudahan teknologi dapat dimanfaatkan secara bijaksana tanpa mengorbankan kebutuhan maupun rencana masa depan.